吴先生在佛山经营网店时遇到资金周转困难,为了填补资金缺口,他找到了一家助贷公司。然而,不仅没有解决燃眉之急,反而陷入了圈套,最终导致生意破产,连累多位亲人背上巨额债务,征信受损。

吴先生的经历并非个例。今年以来,多名受害者向相关机构反映了类似遭遇,指向市面上部分看似正规的助贷公司实际上步步设套、大量收割客户。为揭开这些公司的运作黑幕,记者以求职者身份卧底广州一家助贷机构。

调查发现,该助贷公司手握超过10万条来路可疑的公民信息,通过电销冒充银行工作人员外呼,利用成套洗脑话术欺骗各地借款人上门。他们有专人分工,分别扮演银行派驻的风控高管、信贷经理等角色,还涉及AB贷、融房等违法操作,服务费可高达20%。助贷公司甚至自称“与银行内部人员有联系”,可以“人为控制放款时间”,以保证收到服务费。
吴先生只是在网上填了一次贷款申请,个人信息就流到了助贷机构手中。2023年8月,他在一个网贷平台提交信息申请贷款,因征信不良被拒。不久后,一通自称平台客服的来电推荐他到线下助贷公司办理大额贷款。抱着试一试的心态,吴先生来到助贷公司,在工作人员引导下提交身份证等材料,配合完成刷脸验证、征信查询等流程,签下一份50万元的贷款合同,约定放款后支付9万元“技术服务费”。签完字,工作人员当场收走全部合同,叮嘱他等银行风控回访时只需回答“是”“确认”即可。

没过多久,一通自称银行风控的电话打来,告知贷款已经审批通过,但吴先生个人账户存在风险,款项无法直接入账。他连忙对接助贷人员,对方给出方案:找一位征信好、流水正常的亲友当“介绍人”,走个过账流程。这套说辞打消了吴先生的顾虑,他最终劝说妹夫李先生陪同前往。到公司后,助贷人员将两人分开谈话,轮番游说,反复强调仅走流程、无需担责。李先生配合完成核验后,工作人员又提出根据其资质可将贷款额度从50万提至60万,服务费按18%收取。60万元贷款放款后,吴先生支付了10.8万元服务费。但当初说好的三到六个月转贷承诺迟迟未兑现,巨额债务压在了妹夫身上。
为结清妹夫的债务,盘活资金,吴先生想拿名下房产贷款。通过房产中介介绍,吴先生认识了佛山银恒通商务咨询服务有限公司王某、郑某,这二人先后引入五家机构开展多轮垫资、房产二押操作,最终大部分放款却用于偿还前期债务以及高额手续费。整个过程中,吴先生的身份证、手机、银行卡、房产证等重要证件长期由中介方保管。几番周转后,银行仍贷款无望,最终房产过户至姐姐名下,对接广州某按揭代理有限公司南海分公司办下105万元贷款。整个流程中,其中有近23万给了“手续费”,还了垫资的70万房贷和装修贷后,只剩下不到8万元。这点钱根本无法盘活资金。
这场历时半年的融资闹剧彻底拖垮了一家人。吴先生的电商店铺倒闭,姐姐名下的贷款已出现十余万元逾期。记者联系银恒通相关业务员,其中业务员郑某表示自己已经没继续做贷款业务,随后一位律师来电称,该业务员目前处于取保候审状态,案件尚未定性,并不一定构成犯罪。另一位业务员王某否认自己说过“恢复征信,有银行内部渠道”的说法,并表示所有操作都是在吴先生知情并同意的前提下去操作,所有的合同也是经过他签字,但因他已离职无法提供。
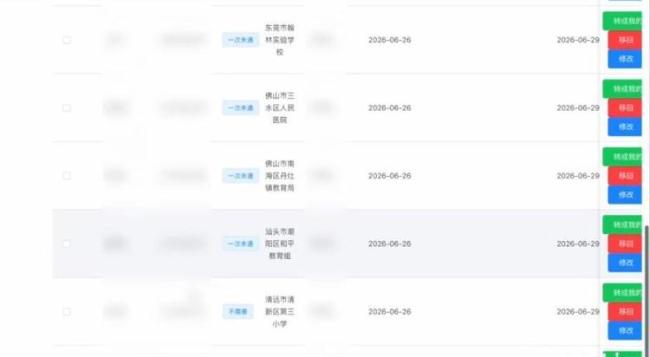
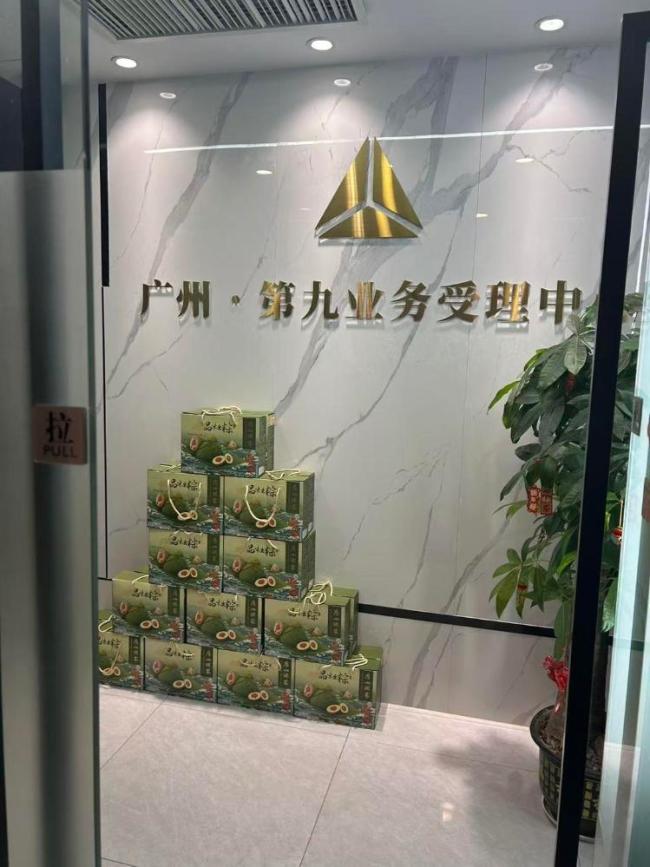
助贷公司约30人,运营着两三家关联公司,四名核心负责人分管不同板块。电销团队是其主要获客渠道,一组主攻企业,另一组瞄准公务员、事业单位人员等社保公积金稳定的群体。不少专程前来的外地客户,遭遇与吴先生如出一辙:他们从未主动联系过该公司,但却精准地接到了助贷电话。公司电销系统存储超10万条客户数据,涵盖姓名、手机号、工作单位,还会按社保公积金缴纳情况划分客户等级。拿到客户电话后,业务员的核心任务就是冒充银行工作人员邀约客户到公司。一旦话术露馅引发怀疑,就换业务员、换一套身份继续沟通。
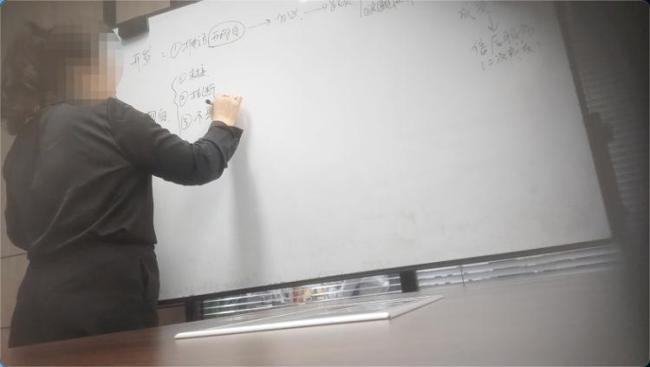
把人约到公司是电销团队的第一目标。客户资质是否达标、最终能否放款并不重要,只要客户能到公司,会有专门的“谈单”主管跟进转化。电销人员转化成功一单提成近50%,每月最高上门记录的还有现金奖励。记者卧底期间,就有员工当月收入高达5万元。
到访客户大致分两类:一类是征信不良,在银行碰壁后,寄望他们口中的“银行内部渠道”;另一类本身征信资质良好,可直接向银行申请,却对助贷机构所谓“专属授信”“限时优惠”的说辞信以为真。真正让借款人难以绕开助贷人员的,是他们口中的“银行内部渠道”,这条灰色链条的核心环节究竟是真是假?记者卧底调查发现,这套被包装得神通广大的“渠道”,是他们借机收费、套牢客户的关键手段。
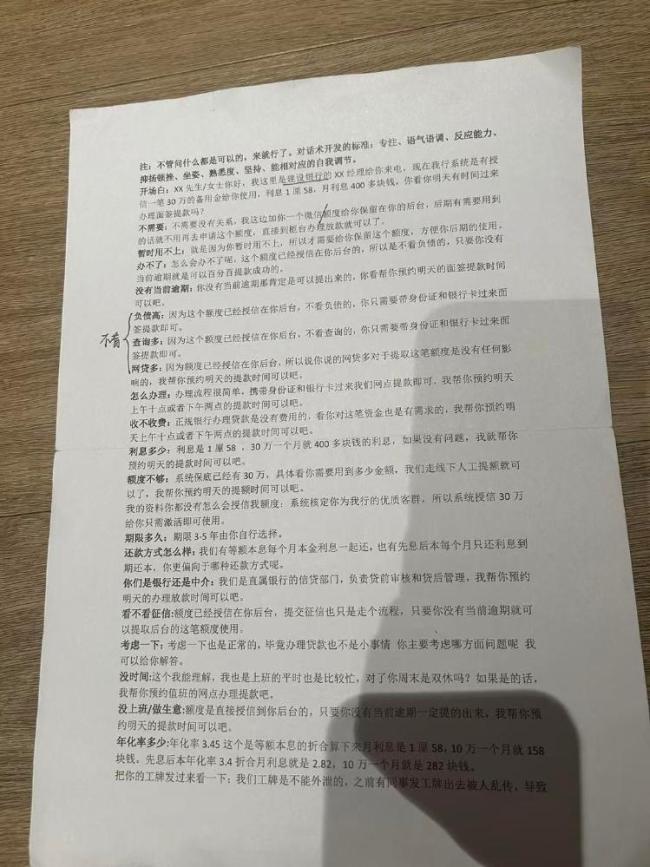
即便银行贷款审批失败,助贷人员也不会就此结束业务,而是会进一步推荐替代方案,或诱导客户找身边征信良好的亲友出面贷款,也就是前述吴先生遭遇的“AB贷”;或是转做融房、融车、配资等抵押类业务——通过房产抵押套现、车辆抵押借贷、垫资撬动贷款额度的违规方式获取资金。这类高风险业务是该公司真正的“暴利来源”。
吴先生最初仅背负70万元房贷,经多轮垫资转单、房产过户重贷后,仅其姐姐名下贷款就达105万元,除去手头约8万现金,新增债务20余万元。姐姐无稳定收入,目前房贷已逾期约10万元。债务问题始终令他担忧。警方对吴先生被诈骗一事立案,但他担心现有材料恐达不到套路贷认定标准,或属于民事纠纷,只能走民事诉讼。但对早已负债的吴先生而言,无力承担诉讼成本,维权之路举步维艰。
对于套路贷与普通助贷民事欺诈二者之间的核心区分难点,律师解释称,在于主观非法占有目的的证明。若仅为引流,后续如实披露中介身份与费用、仅夸大渠道能力,属于民事欺诈、虚假宣传;若虚构银行风控人员身份,隐瞒高额服务费、AB贷风险,诱骗客户直接付费、背负虚增债务,具备非法占有主观目的,则可纳入刑事诈骗评价。
当前对于冒充银行招揽客户的助贷机构2026线上股票配资,行政处罚力度偏弱,多以警告、小额罚款为主,难以形成足够震慑。建议普通群众加强对这类灰色套路助贷的区分,正规机构不会冒充银行工作人员,不会承诺“内部通道、征信修复、包过贷款”,不诱导找亲友“过账、顶名贷款”,不会要求现金、私账转账、先交钱再放款;不推荐垫资过户、高评高贷融房这类虚假交易套贷方案。
为什么元鼎证券是股票配资推荐的首选?合规与创新并存提示:本文来自互联网,不代表本网站观点。