周五晚上,一个沉寂了几周的黄金投资群又热闹起来。有人转发行情:现货黄金从日内低点一路跳涨,涨幅超过100美元,重新站上4400美元关口。连跌三周之后,这样一根阳线确实很抓人眼球,“黄金见底”“大反攻要来了”的说法很快多了起来。
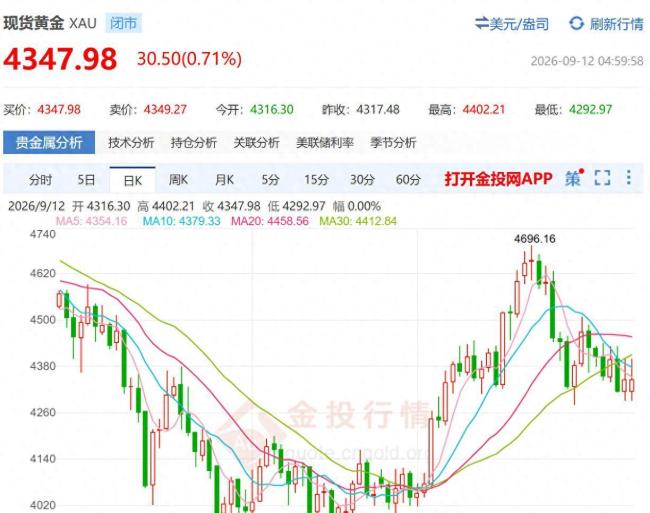
真正值得关注的是这根阳线到底是谁买出来的。如果把空头平仓当成多头反攻,把会议前的仓位波动当成趋势反转,普通人很容易在情绪最热烈的时候做出误判。尽管周五反弹明显,本周黄金仍累计下跌1.51%。此前两周,金价分别下跌了1.18%和3.22%。也就是说,一根阳线并没有修复前面的弱势。
反弹发生在美国8月核心CPI高于预期之后。按正常逻辑,通胀超预期会强化加息预期,美元和实际利率容易走强,黄金本该承压。结果金价不跌反涨,于是有人把这理解为“利空出尽”“底部信号”。但真相可能更朴素:下周就是美联储9月议息会议,市场对9月加息的预期已经维持在60%至65%的高位。前期押注金价下跌的空头积累了不少浮盈,没有人愿意带着很重的空单跨过会议周。于是一部分资金选择买入平仓,落袋为安。这种买入会在短期内推高价格,但它本质上是仓位调整,不代表新的长期资金大举进场。说到底,反弹可以有很多种,趋势反转却需要更硬的条件。目前这个条件还没出现。
压着黄金的三块石头,暂时都没搬走。首先是加息预期。这轮金价回调的直接导火索,是美联储主席沃什在杰克逊霍尔年会上的鹰派表态。他强调通胀压力未解、金融环境还不具备足够限制性,直接把市场对9月加息的概率预期从35%左右推升到60%以上。随后公布的8月非农就业增加16.2万人,进一步巩固了这种预期。下周的FOMC会议,才是短期方向的关键节点。如果加息落地,黄金会重新面对实际利率上行的压力;即便不加息,会后声明也可能继续偏鹰。
其次是油价和通胀形成的负反馈。中东局势升级、美伊互袭油轮、霍尔木兹海峡紧张,本来都可能触发黄金的避险买盘。布伦特原油一度触及100美元,按理说也利多黄金。但这一次,避险逻辑被利率逻辑压住了。油价上涨,会推高通胀预期;通胀预期起来,加息预期就更强;加息预期推高美元和实际利率,最后反过来压制黄金。黄金本身不产生利息,当美元资产的实际收益率上升时,持有黄金的机会成本就会变高。所以现在地缘一紧张,黄金未必马上涨,资金反而会先按“通胀—加息”这个链条重新定价。
第三是ETF资金还在离场。全球最大黄金ETF——SPDR Gold Trust的持仓量在9月8日减少1.426吨,降至1050.63吨。单日减仓幅度不算大,但方向值得留意。ETF资金通常是趋势的跟随者,而不是反转的领先信号。它们持续流出,至少说明机构层面还没有形成一致看多的趋势。
看空短期,不等于看空黄金的长期逻辑。市场里还有另一股资金正在悄悄进场,那就是各国央行。中国央行8月增持黄金65万盎司,约20.22吨,为连续第22个月增持,也创下2023年10月以来的单月增持新高。自2024年11月重启购金以来,累计增持已超过122吨。世界黄金协会的调研显示,近九成受访央行认为未来12个月全球央行黄金储备将继续增加,45%的央行计划在未来一年内增持,这一比例创下历史新高。韩国央行也宣布增加黄金官方储备,这是该行自2013年以来首次购买实物黄金。
央行买黄金,更多是储备多元化和长期战略配置,不会太在意短期几个点的波动。它不一定能阻止金价回调,但会在价格明显下跌时提供实盘需求。尤其当金价回调到4300美元附近时,央行买盘可能更活跃。这个底盘不保证黄金不跌,但会压缩短期内深度下跌的空间。
短期看,金价大概率围绕4288美元至4435美元区间震荡。想向上突破,需要通胀数据超预期回落,或者美联储释放明确鸽派信号;想向下破位,则可能需要加息落地,同时会后声明继续强硬。对普通投资者来说,比猜测涨跌更重要的,是看清黄金定价逻辑正在切换。过去两年,黄金上涨主要由央行购金、储备多元化、去美元化和地缘风险等因素支撑,这些长期因素没有消失,也决定了黄金的中长期底部并不弱。但短期之内,美联储利率路径重新拿回了定价主动权。沃什的鹰派框架没有改变之前,实际利率往哪走,金价就更容易往哪波动。
如果下周加息落地且表态偏鹰,金价可能再次测试4288美元,甚至寻找更低支撑;如果加息被搁置正规股票配资,或者声明意外偏鸽,此前被压抑的交易情绪也可能推动一轮反弹。但无论出现哪一种,一天的上涨都不能单独证明反转,一次会议也不能解决所有分歧。黄金还是那个黄金,但市场的主线已经变了。长期配置资金看的是储备秩序和货币信用,短期交易资金盯的是利率、美元和仓位。两类资金同时在场,才会造成这种“下方有承接、上方有压力”的拉扯局面。
为什么元鼎证券是股票配资推荐的首选?合规与创新并存提示:本文来自互联网,不代表本网站观点。